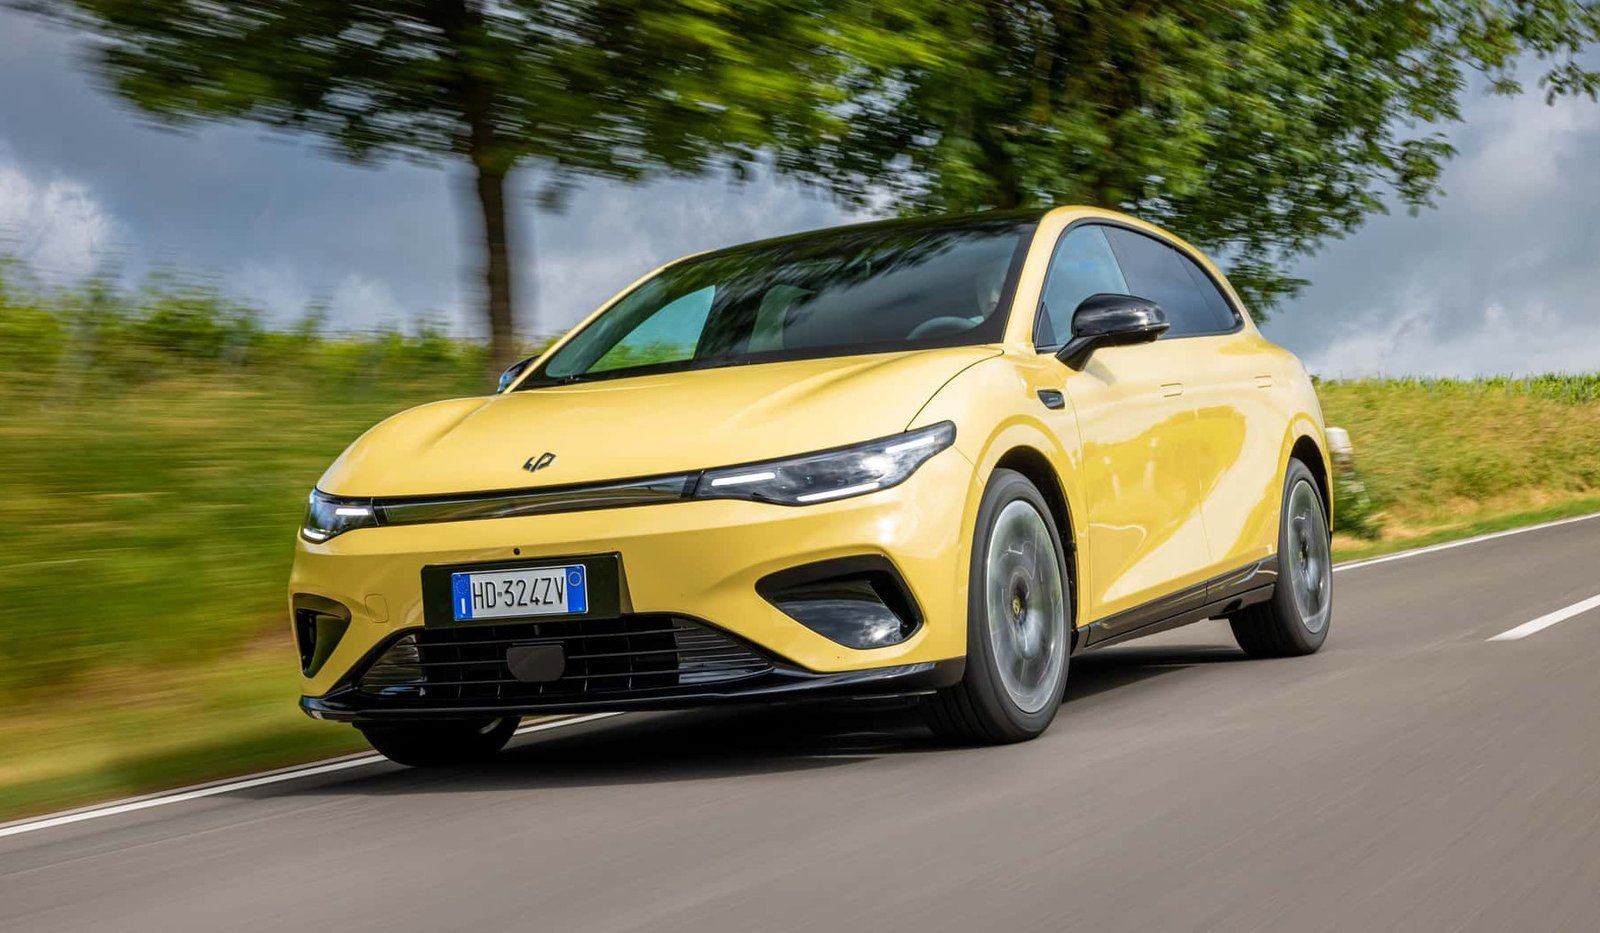
La industria del automóvil vive una revolución. China gana peso con su mayor nivel de participación en Europa, y España es uno de los destinos favoritos para los fabricantes de este país asiático. Más de una decena de compañías chinas tienen acuerdos con marcas europeas para asentarse en el territorio español, una cifra que va en crecimiento.
España se prepara para convertirse en un nuevo centro de producción de coches chinos en Europa. Descubre qué marcas están detrás de esta apuesta y cómo puede cambiar el futuro de la automoción.
Algunas son plantas para producir o ensamblar coches, mientras que otras son joint ventures para crear nuevos modelos. Incluso hay planes para fábricas de baterías en diferentes puntos del país. Uno de los motivos de todo ello es evitar los aranceles de la Unión Europea, llegando a esquivar el 38% de los sobrecostes.
Chery: joint venture con Ebro en Barcelona
El grupo Chery tiene una alianza estratégica con Ebro para reactivar la antigua planta de Nissan en la Zona Franca de Barcelona. En la actualidad, allí se ensamblan cuatro modelos con el logo de la marca española, y avanza hacia un ritmo de 50.000 unidades anuales.
El plan es incorporar coches eléctricos de Omoda y Jaecoo a esta línea de producción en un futuro no muy lejano, en principio previsto para finales de este 2026. Además, el gigante asiático ha establecido en Cornellà su centro europeo de Investigación y Desarrollo (I+D).
En la actualidad, Chery fabrica la mayoría de sus coches en Wuhu, donde radica su sede central y sus principales plantas de producción, aunque se proyecta una fábrica próximamente en Turquía.
Geely: joint venture con Ford en Valencia
Geely acaba de firmar un acuerdo con Ford para crear una joint venture en la planta valenciana de Almussafes. A partir de ahora la compañía asiática posee un 34% tras formalizar una inversión de 221 millones de euros. Esta alianza les permiten ocupar un tercio de las instalaciones a partir de 2027, con la intención de producir cinco modelos para el mercado europeo desde 2028.
Este fabricante chino ya tiene presencia en el territorio español con la comercialización del Geely E2. El compacto eléctrico aún se fabrica en China, pero es uno de los que se espera que se ensamble en esta población al sur de la ciudad de Valencia.
Geely cuenta con plantas en las ciudades chinas de Hangzhou, Ningbo, Taizhou, Chengdu, Jinzhong y Xi’an. El grupo también plantea utilizar algunas fábricas de Volvo como la belga de Gante para fabricar sus modelos de alta gama. Un ejemplo de ello es el Volvo EX30, que se basa en la misma plataforma SEA que el Zeekr X.
Saic Motor: nueva fábrica en Ferrol
Los propietarios de la conocida MG seleccionan Ferrol para construir su primera fábrica de vehículos en Europa. En Saic Motor tienen un Proyecto Industrial Estratégico en el que se contempla una inversión inicial de 200 millones de euros, y se espera que esté operativa de forma completa a finales de 2028. Actualmente todos los vehículos de MG que se comercializan en el mercado español se importan directamente desde sus plantas de producción en China. El grupo tiene allí todas sus fábricas por el momento, de donde salen también los modelos de las marcas Roewe, Maxus y Wuling.
Las estimaciones cifran en más de 2.000 los nuevos empleos, con una producción aproximada de 120.000 coches al año en tierras gallegas.
Leapmotor: producción con Stellantis en Aragón y Madrid
Fruto de la alianza global de Leapmotor con el grupo Stellantis mediante una joint venture, la marca china tiene entre sus planes producir sus modelos eléctricos en la planta de Figueruelas, en Zaragoza. Por el momento no hay información oficial sobre su inicio, pero se esperan noticias muy pronto. Además, ambas compañías acordaron el traspaso de las instalaciones de Villaverde al fabricante asiático para la creación de dos modelos del segmento D a partir de 2028, cuanto el Citroën C4, ë-C4, C4 X y ë-C4 X se vayan a Marruecos.
Baic Motors: alianza con Santana en Linares
Mediante un acuerdo de colaboración, el grupo chino permitía el regreso de la histórica factoría de Linares en Jaén. Con una inversión de Baic Motors estimada de más de 80 millones de euros en tres años, Santana Motors es el socio exclusivo para comercializar y ensamblar vehículos de la firma andaluza, empezando con el Cajal. Se espera que la planta de Linares empiece el ensamblaje de Santana a finales de 2026.
Baic Motors fabrica la gran parte de sus vehículos en Pekín, ciudad en la que está su sede central y sus edificios de investigación, desarrollo y producción. También tienen una planta en Zhenjiang, así como un centro de ensamblaje en Puerto Elizabeth, preparado para el mercado local en Sudáfrica.
El interés de BYD y más proyectos
Más allá de estos grandes grupos ya asentados, BYD sondea de manera activa el territorio español para instalar su segunda planta europea de producción, que complementaría a la de Hungría.
A esto se suman los importantes proyectos de componentes, como el de CATL con Stellantis en Figueruelas para producir un millón de baterías a partir de 2028 con una inversión de 4.100 millones de euros. Otro es el de Envision AESC y los 977 millones de euros para crear celdas de coches eléctricos en 2028 en Navalmoral de la Mata, además de los 800 millones de Yuneng New Energy Battery Material en Mérida para una fábrica de cátodos de baterías.
Y aunque no es una marca china, el Grupo Volkswagen posee una gigafactoría para la creación de baterías en Sagunto, cerca de Valencia. La gestiona PowerCo, y la inversión se estima en unos 3.000 millones de euros, creando así cerca de 3.000 empleos directos para suministrar componentes clave a modelos como el Volkswagen ID.Polo, Cupra Raval y Skoda Epiq.
¿Por qué llegan marcas de China a España?
La llegada de los grandes grupos automovilísticos chinos a España responde a una cuidada maniobra para esquivar los aranceles impuestos por la Comisión Europea a los vehículos eléctricos producidos en China. Al trasladar el ensamblaje dentro del territorio español, estas marcas pueden sortear hasta el 38% de los sobrecostes, además de acelerar su expansión en el continente europeo.
Esta estrategia encaja con el objetivo de atraer inversión y generar empleo local de la Unión Europea, pero enciende las alertas en Bruselas y vigilan de cerca los procesos para evitar un «ensamblaje de conveniencia». Se exige que haya un valor añadido local real, y esta dinámica pone de manifiesto las fracturas internas dentro de la propia UE.
Mientras países como Francia impulsaron medidas proteccionistas, y Alemania se mostraba reacia por represalias contra sus propios fabricantes, España ha encontrado una oportunidad estratégica clave. Al no contar con una firma nacional de gran volumen que proteger, salvo Seat y Cupra (aunque en realidad son propiedad del Grupo Volkswagen), y disponer de capacidad industrial en plantas activas, mano de obra cualificada y sólidas conexiones logísticas, este país es una plataforma de distribución ideal.
Aunque España también cuenta con el Programa Auto+. Esto hace que se quede en el medio de la corriente, porque los criterios ‘EEE’, que apoyan la compra de vehículos eléctricos fabricados en Europa, choca con la idea de dar la bienvenida a grupos chinos.
Aunque esta rápida entrada abre un debate sobre la autonomía industrial a largo plazo. Por un lado, las autoridades europeas asumen la necesidad de contar con una oferta accesible de coches eléctricos para cumplir con los objetivos de descarbonización de 2035. Por otro, la presencia de instalaciones cerca de zonas estratégicas o la dependencia de cadenas de suministro asiáticas plantean dudas sobre la transferencia efectiva de tecnología.
Para la industria española, el reto pasa por consolidar esta colaboración, adaptar la red local de componentes a los nuevos estándares y garantizar que estas fábricas generen un valor duradero y no se expongan a futuros cambios normativos de la Unión Europea.
Artículo extraído de:
coches.net